硅谷悄悄换了赌注: 这次不是模型,是"谁住进客户公司"
企业服务的底层逻辑变了 —— 行业正在演进
· 原文首发于公众号 By Ai Research
五月,硅谷企业服务圈发生了一件事,媒体报道得不算多,但行内人都看懂了——
OpenAI 成立了一家新公司,名字朴实到有点反常:"The Deployment Company"。不是新模型,不是新产品线,是一家专门负责"把AI部署进企业"的公司。它一出生就拿到了超过40亿美元的投资,领投方是TPG、Advent、Bain Capital、Brookfield——这几个名字,平时出现在企服新闻里,通常是给SaaS公司估值的那批人。
几乎同一时间,Anthropic宣布了自己的企业AI部署合资公司。Meta也没闲着,五月同样宣布成立Enterprise Solutions单元。再往前看,Scale AI、Databricks、Salesforce,都已经在往同一个方向调整。
这些公司在抢同一种人。硅谷给这种人起了个名字:FDE,Forward Deployed Engineer,前向部署工程师。
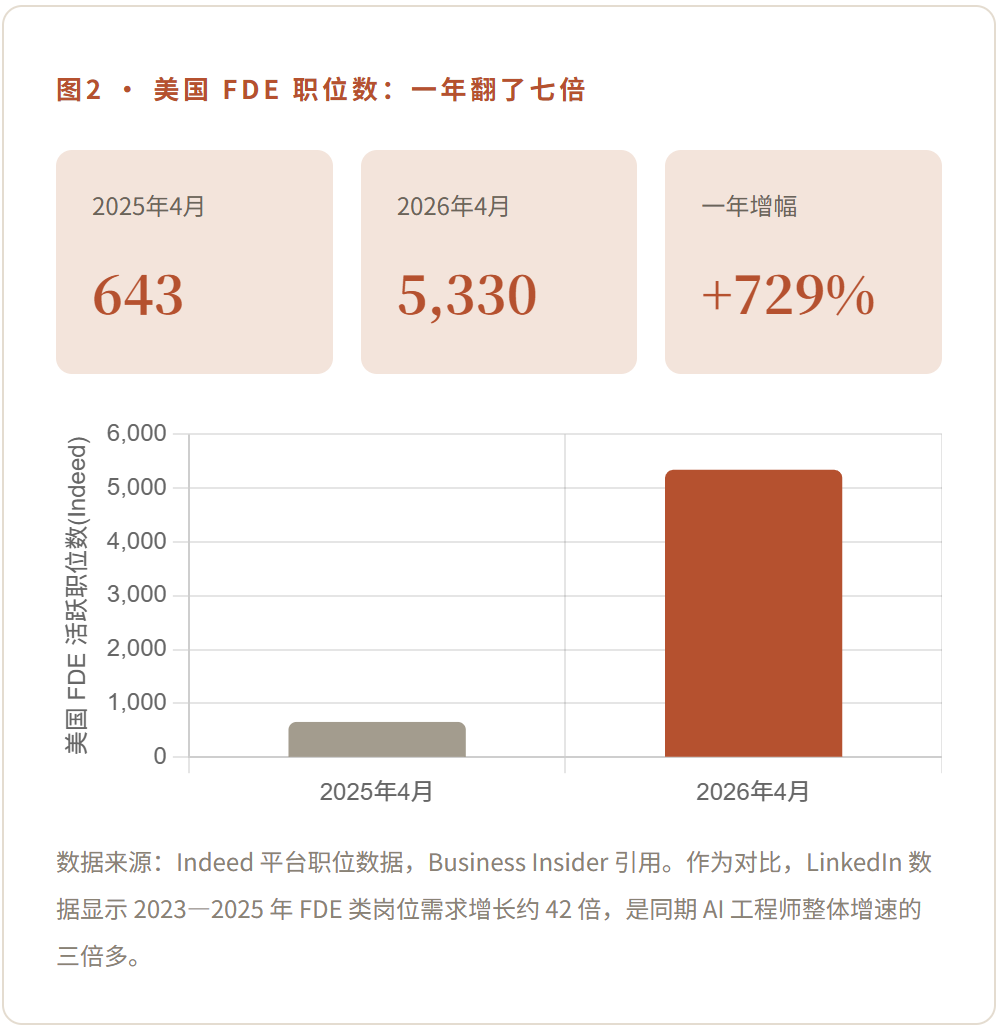
2025年4月,招聘平台 Indeed 上挂着 643 个这样的职位;到 2026 年 4 月,这个数字变成了 5,330 个,一年涨了 729%。同期,整个 AI 工程师大盘也在涨,但这个细分岗位的增速,把大盘远远甩在了身后。
数字是冷的,但够说明问题。这味道还有点熟悉——每隔几年,硅谷都会发明一个新词,把"卖服务"包装成"卖产品",或者反过来。这次是真风口,还是又一次换了壁纸的咨询业务?
OpenAI 收购 Tomoro 给出了一部分答案——这家公司有大约150名 FDE,被整建制收进了"The Deployment Company"。一家估值万亿级的公司,愿意花真金白银收购一支150人的"驻场工程师团队",这不像是在追风口,更像是在补一块他们发现自己缺了很久的拼图。
缺的是什么?MIT的研究机构NANDA在《State of AI in Business 2025》里给出了一个扎心的数字:95%的企业级生成式AI试点,没有产生任何可衡量的业务影响。
模型足够强了。问题开始转移:不再是"谁的模型更聪明",而是"谁能把模型装进一家具体公司的业务里,并且真正跑出结果"。
部署这件事一直有人做——系统集成商、实施团队、解决方案工程师;但"为最终有没有跑出业务结果负责到底",过去几乎没有一个明确的归属。FDE,补的就是这个归属。
这就是FDE这个词突然变热的全部背景——AI时代,企业服务这门生意的底层逻辑变了。硅谷已经在用真金白银下注;中国这边,头部AI公司和一批新锐的企业服务公司也已经在招这种人——只是这件事还远没扩散成行业共识。
这篇文章想回答三个问题:FDE到底是什么、它和中国企服有什么关系、谁更有机会把"交付结果"真正做成一门可规模化的生意。
第一节FDE到底是什么:从一群“连需求都说不清楚”的客户开始
要理解FDE,得先回到它的起点——Palantir。
Palantir早期的客户,是情报机构。这是一个特殊的甲方:他们自己往往说不清楚到底要什么。不是因为他们笨,而是因为他们面对的问题本身就是模糊的、动态变化的、随着情报本身在演进的。传统软件公司的合作模式在这里彻底失效了——你没法让一个情报分析师写一份完整的需求文档,然后回去花六个月开发,半年后交付一个"标准化系统"。等系统交付,问题已经变了。
Palantir的回应,是发明了一种新物种。他们最早甚至给了它一个代号:"Echo-Delta"双人协同——一个人(Echo)负责贴着客户把问题问清楚,一个人(Delta)负责把它真正实现出来。工程师不再是"做完需求分析、签完合同就消失"的角色,而是直接住进客户那里,跟着业务一起跑,直到系统真正产生作用为止。
这就是FDE的核心:它不是一个新岗位,是一种新的企业服务交付逻辑。
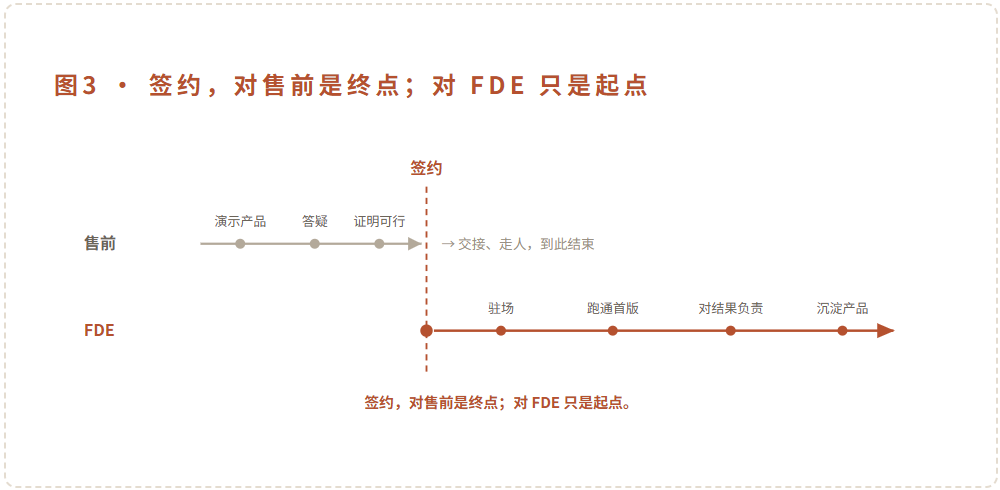
传统软件行业里有一个角色叫"解决方案工程师"(Solutions Engineer,国内通常叫"售前工程师"),听起来很像,但本质完全不同。解决方案工程师的任务是"让客户签单"——演示产品、回答技术问题、证明可行性,合同一签,他们的工作就结束了,后续交给实施团队和客户成功团队。
FDE不是这样。FDE是"留下来的人"。他们对"系统有没有真正在客户的业务里跑起来、产生结果"这件事负责,而不是对"合同有没有签下来"负责。这个责任主体的转移,看起来只是一个岗位定义的变化,实际上是整个商业模式的地基被换掉了。
这种人到底有多稀缺,看美国的薪酬就知道了。在 OpenAI、Anthropic 这类前沿实验室,FDE 的总薪酬(含股权)从中级的 21.5 万美元,一路开到首席级的 120 万美元以上,其中股权占了大头——而且,几乎所有 JD 都明确写着"不设销售配额"。这是一个被当成核心工程人才、而非销售来定价的岗位。
Palantir用十几年时间,验证了"FDE模式可以规模化、可以变成一家公开市场认可的公司"——它如今的市值已经撑到千亿美元级别。这是硅谷其他公司现在集体抢人的真正原因:不是跟风,是看到了一个被验证过的 proof of concept。
第二节和中国有什么关系:私有化部署的未竟之事
如果FDE只是硅谷的故事,那它和中国企服有什么关系——中国大企业的IT决策逻辑、采购流程、合规要求,跟美国差得太远,硅谷的玩法很难直接平移。
但把中美两边的招聘市场摆在一起看,有一件容易被忽略的事得先说清楚:这波 FDE 热,两边其实差不了多少。Palantir 那十几年证明的是"这个模式能跑通",但直到大模型时代,FDE 才从一家公司的孤例,变成一群人同时在抢的东西。所以美国今天领先的不是时间,是三个先手:一个十年磨成的样板(Palantir)、一套已经统一的话语体系(雇主和候选人共用"FDE"这个词),以及 OpenAI、Anthropic 这些前沿实验室砸下的真金白银。
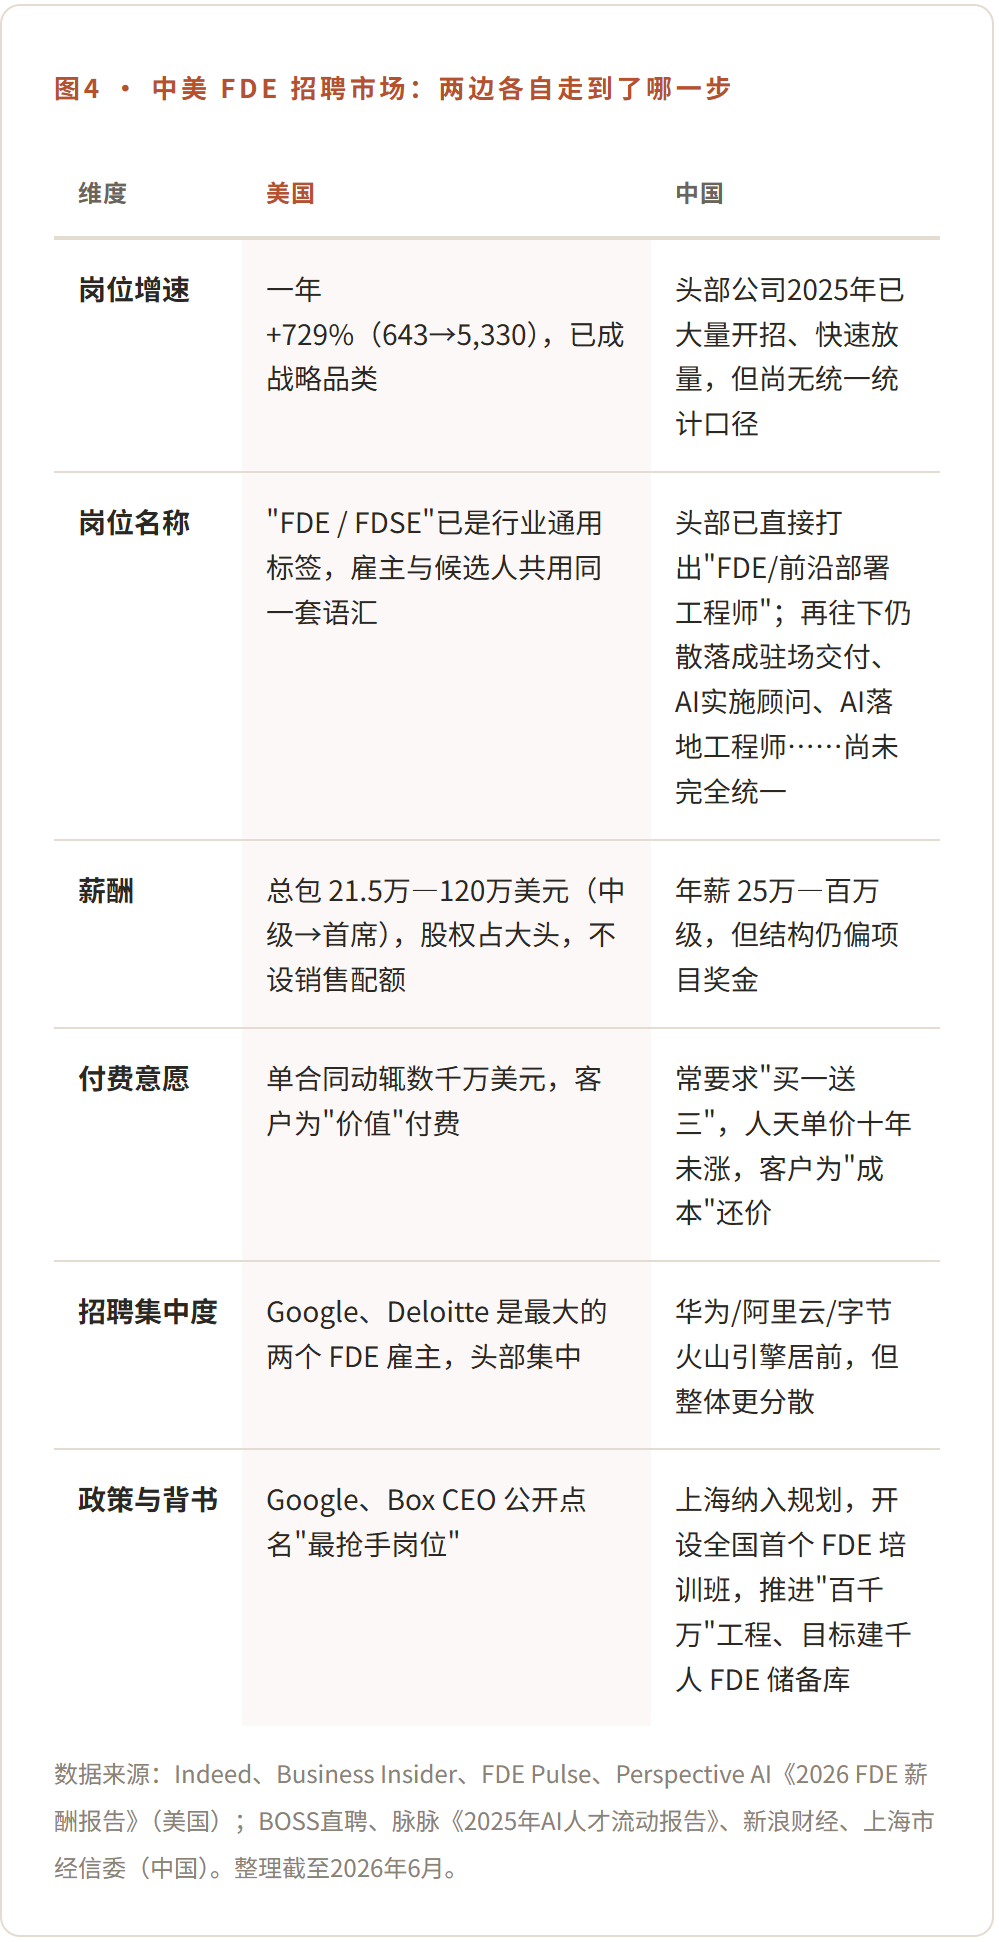
表里最扎眼的一行不是增速,是付费意愿:美国客户为"价值"付费,单合同动辄数千万美元;中国客户还在为"成本"还价,人天单价十年没涨、开口先要"买一送三"。同一种人,在美国被当成核心工程人才来定价,在中国还常被算进项目的人力成本里。这才是两边真正的差距,跟岗位数量无关。
这个差距能不能被填上,得先看清楚中国企业服务只解决了一半的事情——私有化部署到底解决了什么?没有解决什么?
中国的大企业——金融机构、政务系统、央企——对数据安全的要求极高,普遍选择私有化部署而不是SaaS或公有云。这个市场的体量和增速,2025年上半年体现得很直观:国内大模型相关项目招投标市场,中标项目累计达1810个,金额突破64亿元,中标项目数已经超过2024年全年。百度智能云以48个中标项目、5.1亿元中标金额拿下项目数与金额"双第一",千万级大单频现,头部厂商的集中度很高。
私有化部署解决了一个根本性的问题:数据主权。模型和数据都留在客户自己的机房里,合规、安全、可控,这是中国大企业能够接受AI落地的前提条件。
但它解决的只是"准入"。中国企业服务真正做不大的根,从来不在"数据安不安全"——而在两条更深的结构性病,这两条,私有化部署一条都没碰。
一条在需求侧:真正有预算、有采购能力的客户,高度集中在头部,而头部又以国央企、大型金融和政务系统为主。这批客户最强势,也最重视数据安全、合规可控和"按自己来"的确定性。它们买得起 AI 项目,但未必愿意为标准化产品支付溢价;更常见的选择,是要求供应商定制、拒绝被标准化流程约束。于是供应商被拖进"定制化陷阱":人力线性投入、边际效益递减,项目越做越重,最后陷进"低利润→没钱创新→增收不增利"的循环。底下又没有一个规模足够大、集中度高、肯接受标准品的腰部市场可去,这门生意就只能困死在一单一单的项目里,长不出可复制的产品。
另一条在供给侧:中国的工程师红利,把"产品溢价"的地基抽掉了。人力便宜——美国工程师薪资约为中国的 4.6 倍——意味着"用软件替代人力"在中国能创造的账面价值本就更低;更关键的是,低成本工程师让定制交付变得太容易,客户自然倾向于让供应商"按我的需求改",供应商也只能一拥而上拼人天、拼报价、拼响应速度。久而久之,软件产品的价格被人力外包的价格锚定住,付费意愿和产品定价从源头被压住,人天单价十年起不来。
需求集中困死了规模,工程师红利困死了定价——这才是私有化部署底下这门生意始终长不大的真实原因。
一个样本:智谱的私有化部署,似乎仍未迈过项目制的门槛?
要看清这一轮AI浪潮下、以私有化部署为主的中国企服到底走到了哪一步,智谱是眼下最好的一个切片。
不是因为它已经给出了答案,而是因为它站在一个特殊的时间点上:一边是中国企服长期存在的项目制惯性,另一边是大模型带来的新变量。它2026年1月以"全球大模型第一股"身份登陆港股(02513.HK),3月底又交出上市后第一份完整年报,外界第一次能用真实财务数据,去观察一家大模型公司如何从私有化部署里赚钱,又能不能从项目制里长出新的产品化生意。
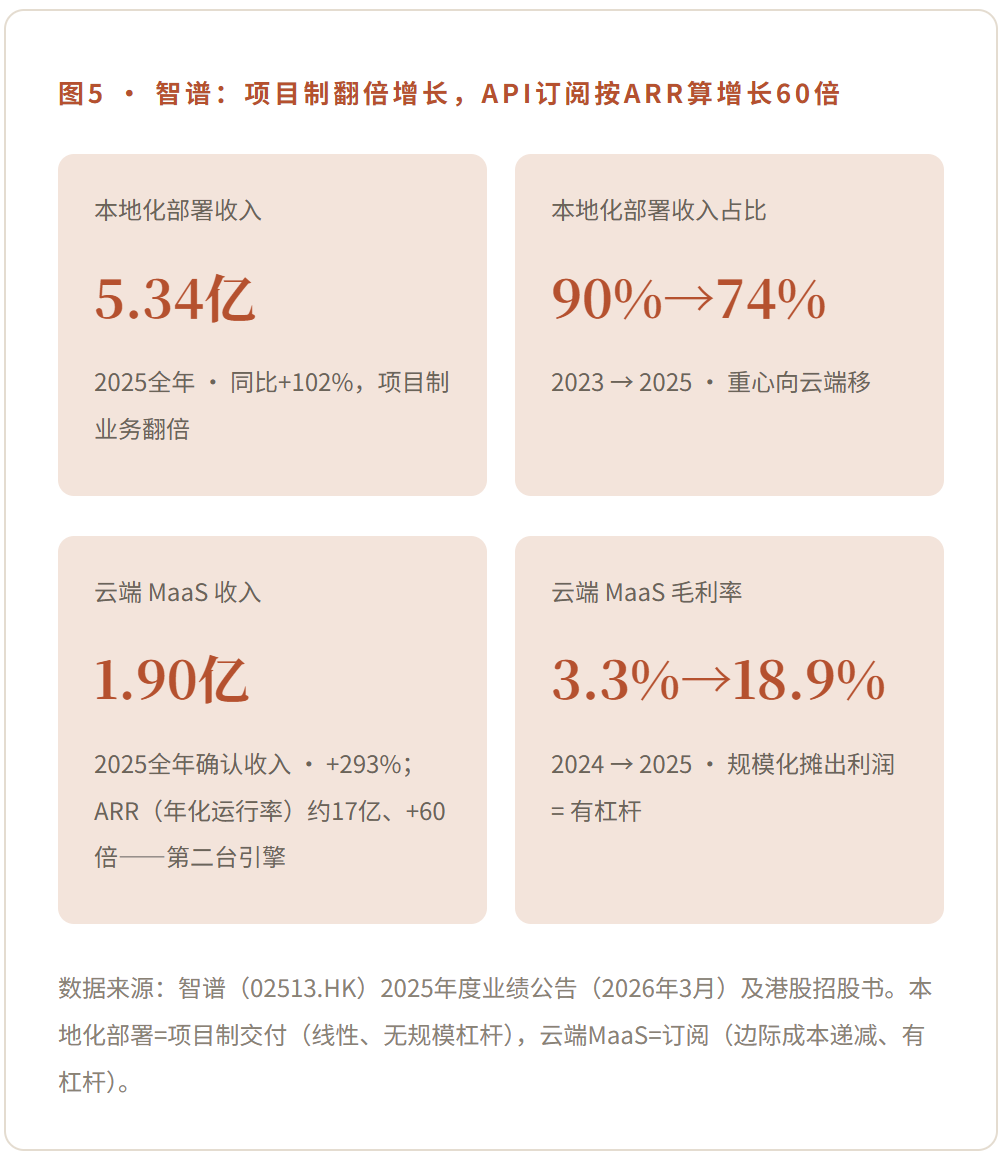
智谱的本地化部署是它的绝对主力,2025全年做到5.34亿、同比翻倍,而且是高毛利的定制交付。这先印证一点:这门生意确实值钱,需求趋势是随着这一轮AI的爆发显著增长的。
但是,它依然以项目制为主——全年仍有约74%的收入,来自这种重交付、强定制、人力线性投入的私有化部署。这种生意没有边际成本递减的杠杆,多接一单就得多投一份人力,收入翻倍、成本也跟着翻倍,做得再大也摊不出额外利润,更像一门重、慢、难复用的生意,而非能自我滚动的飞轮。
这更多是过去时。把尺度拉到行业来看,智谱的位置相当特殊:能同时握着两台引擎的玩家屈指可数,智谱是其中之一,偏重、贴着客户的私有化部署(天然的"前端")和 ARR 一年翻了几十倍的云端订阅平台(可复利的"后端")。如果仅从企业服务的角度而言,胜负手不仅仅是有没有自研大模型,而是能否把前端那些重交付的现场解法,回灌进后端的订阅平台、让两台引擎咬合成飞轮。今天的"项目制"画像,反而会成为它最被低估的起点。这也正是 OpenAI、Anthropic 正在走的路。
真正把私有化部署从项目制里解放出来的,不是更强的模型,而是"交付结果"本身——只有人留下来对结果负责,这门生意才谈得上复利,也才重新拿得回定价权。
需要说清楚:这不是说没人在做。大量系统集成商、头部云厂商的行业解决方案团队、各种垂直ISV,都在做"让AI落地"的事。但"有人在做",和"这件事被当成一种独立的、可规模化的、有人为最终业务结果负责的交付模式来经营",是两回事。前者集中在头部厂商,后者基本还是空当——像明略科技(2718.HK)那样把"卖结果"做成生意的 Agentic AI 虽已初见端倪,但跑通的还只是营销这一个领域,放到整个企业服务里,不过是冰山一角。这正是FDE这个概念真正指向的地方。
把中美两边放在一起看,会发现一个有意思的镜像关系。
美国的问题,是标准化软件和模型能力已经足够强,但离客户现场还不够近。所以 OpenAI、Anthropic、Palantir 们开始往下走,派工程师进入客户现场,把结果责任接过来。
中国的问题刚好相反:客户现场足够重,私有化部署足够多,但大量经验停留在项目里,没有长成可复用、可订阅、可复利的产品。所以中国玩家要做的,是从项目制往上走,把每一单里的现场解法沉淀成下一单的起点。
起点相反,终点其实一样:谁能把"交付结果"做成一门可规模化的生意,谁就拿到AI时代企业服务的下一张入场券。
第三节问题定义比问题解决更值钱
这是整篇文章里最重要的一个判断,值得单独拿出来讲清楚。
回到Palantir最早的那群客户——情报机构。他们的困境不是"我们知道要解决什么问题,但缺乏技术能力去解决",而是"我们自己都不知道问题到底是什么"。情报数据散落在十几个不互通的系统里,分析师每天在做的事情,连他们自己都说不清楚应该怎么标准化、怎么被一套系统支撑。
这种场景下,FDE真正做的第一件事,不是写代码。是先帮客户想清楚问题是什么。写代码,是想清楚之后的第二步。
放到今天的AI浪潮里,这个判断有了新的分量。AI最擅长的事情之一,恰恰是帮人"探索问题空间"——快速试错、快速验证某个假设是否成立、快速从一堆混乱的业务数据里找出真正值得解决的那个点。
用AI搞清楚要解决什么问题,和用AI把活干好,是同等重要的事情,甚至前者更重要。
这句话放到中国企服市场,分量更重。但要害不在"有没有人做问题定义"——售前、咨询、实施顾问,常年都在做需求调研。真正该问的是:这个"定义"到底是怎么被定出来的,又有没有人为它和现实的落差负责。
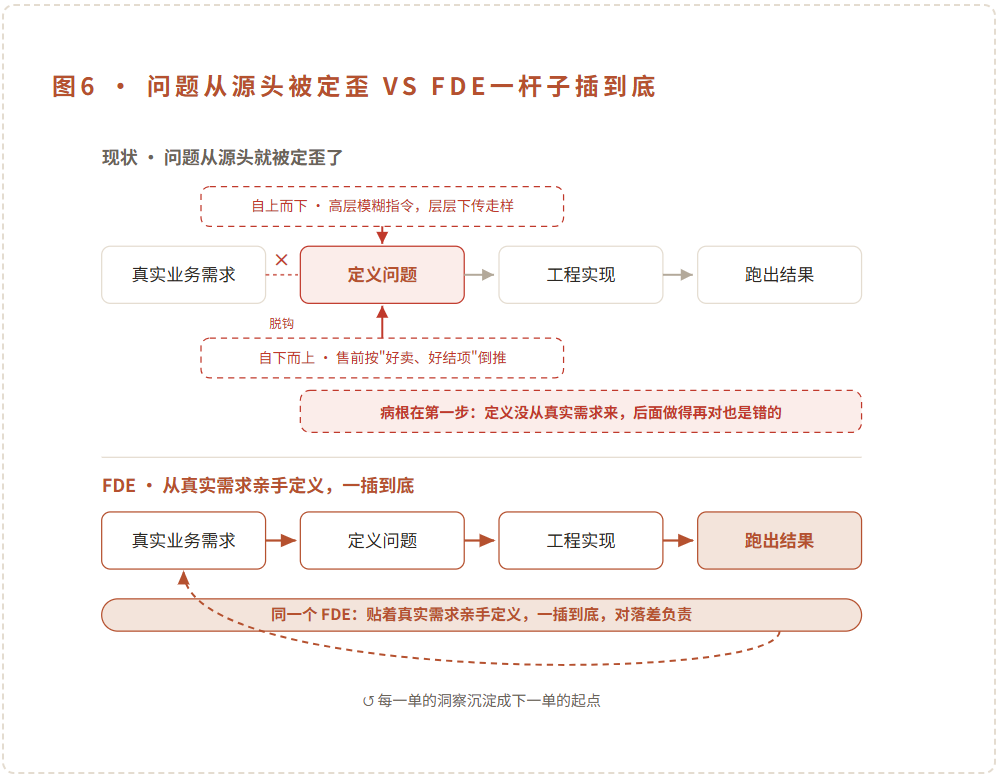
现实里,最初那个"要解决什么问题",很少由最高战略层亲手定清楚。更多时候,要么是高层一句模糊的"我们要做智能化升级",层层往下传、每一层再按自己的理解翻译一道;要么是供应商的售前,倒过来按"我手上能卖什么、什么好结项",把需求裁成一个能签的合同。等落到方案上,这个"问题"往往已经不是业务最该解决的那个,而是最容易被定义、最容易交付的那个。
FDE的本质,正是补上这一杆子:同一类人,从真实业务需求出发,把"定义问题—工程实现—真正跑出结果"一插到底,并自己对最后那道落差负责。定义不再是为了好签合同、为了好结项,而是必须在现实里被验证、被一遍遍修正——做不出结果,就不算定义对。也正因如此,它天然把每一单的洞察留下来、沉淀成下一单的起点。
第四节那传统软件公司加一个FDE团队会如何?
既然FDE这么值钱,中国的传统软件公司、SaaS公司,是不是可以简单地"在现有团队里加一个FDE小组",就把这个空白补上了?
答案是:靠"加一个小组"补不上——但难点不在能不能,在愿不愿意。在原有组织里挂一个FDE团队、这种最省事的做法,几乎注定被排异;真要做成,得动自己的组织基因——把FDE体外独立、重构损益与激励,甚至对主营动刀。而绝大多数传统软件公司,不愿意、也不敢。原因,就藏在下面三个维度的不兼容里。
第一,人才结构不兼容。FDE需要的是真正意义上的全栈工程师:能识别问题、能做架构决策、能做数据集成、能完成定制开发、还能负责生产环境部署——这是一整套能力的组合。而传统软件公司的组织结构里,工程师是"躲在后面"的角色,前台是销售和实施顾问。这种"既懂业务又能独立完成全栈交付"的人,在传统软件公司的体系里极度稀缺,很难成建制地存在——更现实的情况是,这种人就算有,也常常因为长期被埋在后台、价值得不到体现而离开了。
第二,商业模式不兼容。传统软件公司——哪怕是订阅制SaaS——重心仍落在"把单子签下来、把系统交付上线"这道关上:签约、回款、确认收入,售后主要靠维护与续费来延续。FDE的逻辑是"跑起来才算开始"——签约只是第一步,真正的工作在签约之后才展开,而且不是按部就班地执行一份SOW(工作说明书),FDE工程师需要像创业公司的CTO一样运作:持续在客户那里发现新问题、创造新的增购机会。两者都有"售后",但一个是"维护已经交付的东西",一个是"持续创造新的结果"——这背后需要完全不同的激励机制、考核方式、现金流节奏,很难在同一套财务模型里共存。
第三,招人逻辑不兼容,这是最致命的一点。传统软件公司在客户现场最常派出的角色,是那种"让客户感觉舒服、只说客户想听的话"的顾问型人才——这类人擅长维系关系、化解冲突、把项目"哄"到验收。但FDE需要的恰恰是相反的特质:愿意直面混乱的现实,敢于告诉客户"你以为的问题不是真问题",并且有能力推动一场真正的变革。美国几乎所有 FDE 的 JD 都在反复强调一个词:High Agency(高自主性)——在企业内部的政治、组织阻力和模糊需求面前,仍然能独立把结果顶出来。这两种人,性格上、职业路径上,几乎是两类完全不同的人。一家公司的招聘体系、薪酬结构、晋升路径如果是为前者设计的,几乎不可能批量招到后者。
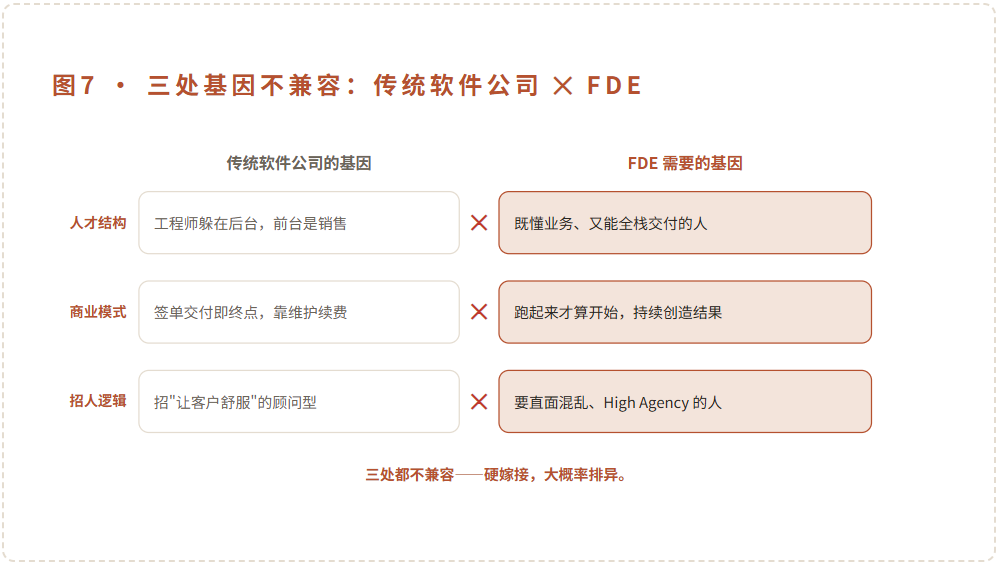
这就是为什么"加一个团队"这条路走不通——不是不努力,是组织基因层面的排异。给一棵已经长成的树,嫁接一段完全不同物种的枝条,大概率是枝条枯萎,而不是长出新树。除非另起一棵树——但那已经不是"加个团队",而是再造一家公司了。
那谁在往这个方向走?可以拿零一万物当个观察样本——不是因为它已经成功,而是因为它把这条路的打法和难处都摆在了明面上。它转向ToB之后,一头强调要有很强的售前团队、深入聆听客户需求(这是FDE式的前端),据李开复说,有的客户谈了70轮才拟定一套解决方案——这恰恰暴露了现阶段这门生意有多重、多慢;另一头强调B端应用必须标准化、平台化,要找到"按使用收费而不是项目定制"的方式(这是订阅式的后端)。
但它也卡在一道具体的鸿沟里:从"项目制"真正走向"可复制的标准化产品"。这条鸿沟不是态度问题,是能力和时间问题——李开复自己也承认,过去ToB业务大多是"不可复制的项目制",凝练出标准化、可复制的产品形态才是真正的目标。而Palantir跨过这道同样的鸿沟,用了将近十年。这恰恰印证了前面那个判断:飞轮的前提是产品能标准化、能沉淀成订阅,而这一步,是整条路上最难、最慢的一步。
第五节真正的机会,在传统软件救不了自己的断层上
谁已经在场上:一张中国 FDE 招聘玩家地图
如果你顺着招聘市场往下扒,会发现已经有五类玩家在抢这种人——只是他们各自用着不同的岗位名字。
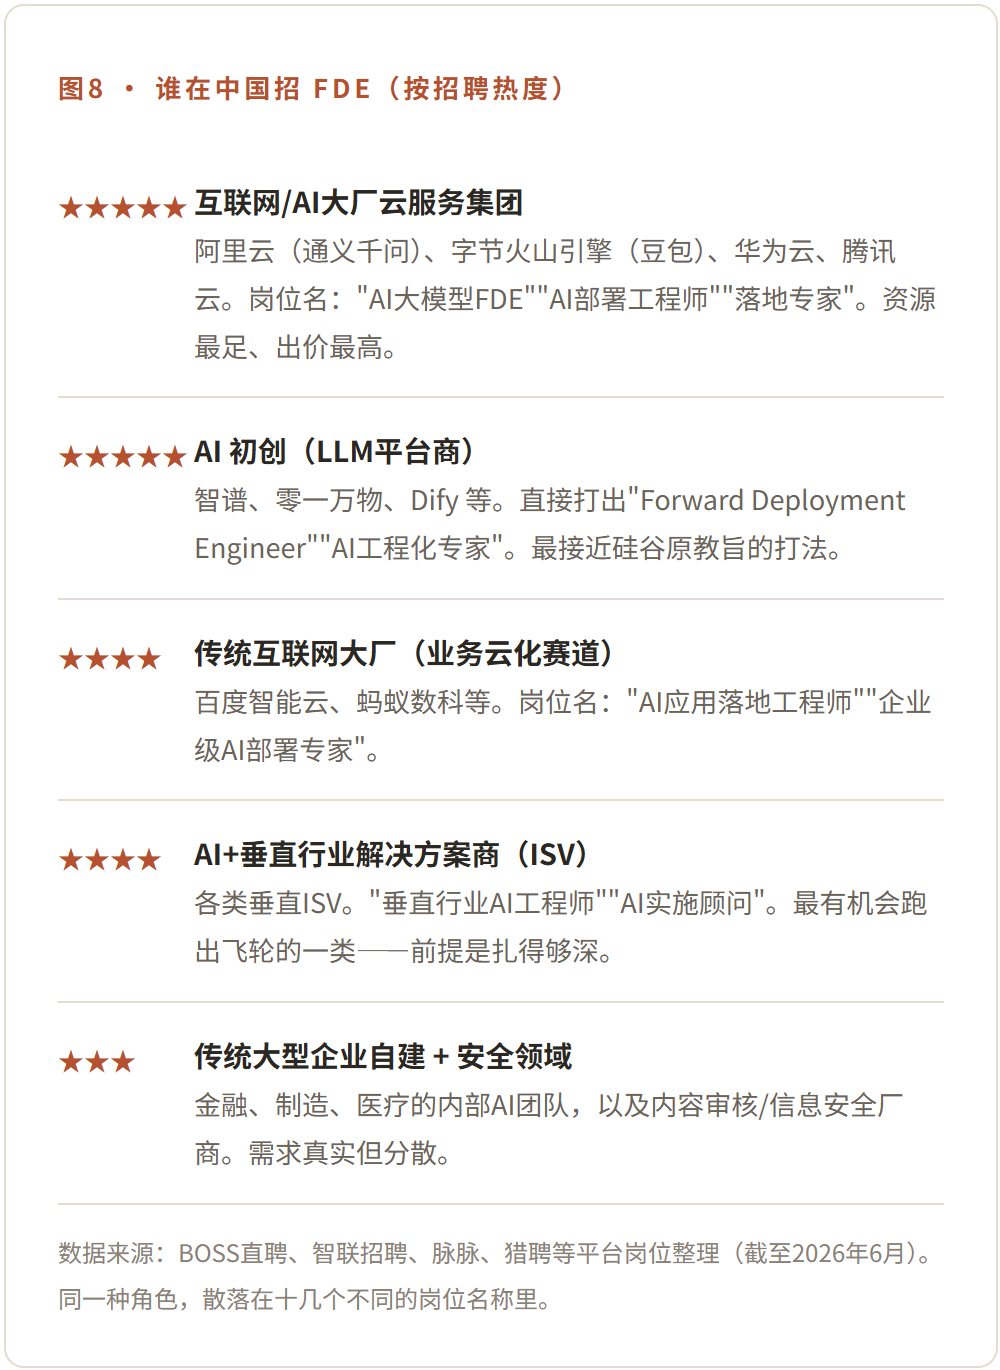
这张地图最值得玩味的一点是:场上最有钱、最有资源的大厂云,未必是最后的赢家。大厂云的基因仍然是"卖平台、卖算力",FDE对它们更像是促进平台消耗的成本项,而不是核心生意。真正有机会把FDE跑成一门独立生意的,反而是那些扎进某个垂直行业、愿意为最终业务结果负责的新玩家——但前提是,它们得想清楚下面这三层逻辑。
能赢的人,靠的是哪三层溢价?
在展开这三层之前,得先拆掉一个可能产生的误读,否则后面全错——如果把FDE讲成"抛弃SaaS、抛弃订阅,改成卖一次性结果",这是彻底错的。FDE不是订阅的对立面,恰恰相反,它是订阅的前端开路部队:FDE负责在客户现场把"值得解决的问题"找到、把第一版真正跑通,然后这套能力被沉淀成标准化产品,以订阅或按用量计费的形态持续收钱。没有后端的订阅来承载,前面FDE趟出来的价值收一笔钱就清零,所谓的"飞轮"根本无从谈起。
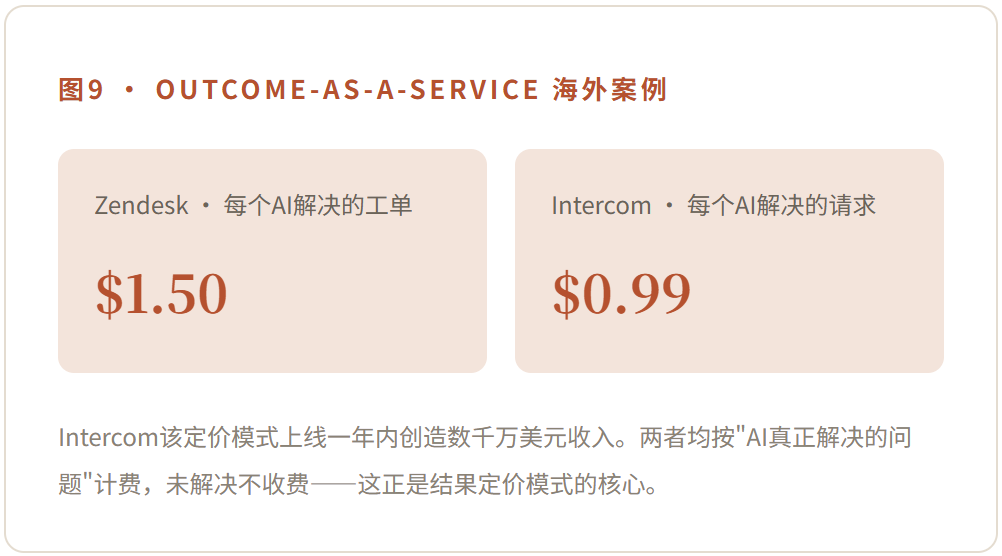
第一层,先用"结果"证明价值,再用"订阅"持续收费。FDE的定价,不按工时、不按席位,而是先让客户看到可量化的业务结果,再把这种价值固化成持续收费的合同。海外案例很具体:Zendesk按"AI真正解决的工单"收费,每解决一个收1.5美元,没解决就不收钱;Intercom按AI解决的客服请求收费,每个0.99美元,上线一年创造了数千万美元收入。
注意,这些都不是"一锤子买卖"——它们本质上是按用量计费的订阅,客户用得越多、付得越多。
但这种定价有一个极其苛刻的前提:结果能被清晰定义、能被准确度量。客服工单好定义、好度量,所以容易做成Outcome-as-a-Service。可中国大企业真正迫切的那些场景——流程提效、决策辅助、知识管理——结果怎么定义、怎么度量,目前都没有现成答案。这是这套模式在中国落地最硬的一块骨头,也恰恰是新玩家建立壁垒的地方:谁先找到这些场景的度量方式,谁就拿到了定价权。
第二层,不交付方案,交付生产级代码,跑在客户核心业务流程里。传统咨询公司交付一份PPT方案,客户看完,方案和咨询公司的关系就结束了——客户随时可以换一家公司继续做下一阶段。FDE交付的是真正跑在客户系统里的代码,这些代码一旦嵌入核心业务流程,就形成了事实上的"难以替换"——不是靠合同条款绑定客户,是靠"这套系统已经是业务的一部分"这个事实本身在绑定客户。
第三层,飞轮效应:一个客户的解法,沉淀成可订阅的产品,变成下一个客户的起点。这是三层里最关键的一层,因为它决定了这套模式是"线性的人力外包"还是"指数级增长的产品公司"。而飞轮能不能转起来,关键就在那个"沉淀成可订阅的产品"——这正是把FDE和订阅连起来的那根轴。
Palantir把这件事走通了,它的路径是一个清晰的"三级火箭":第一级,FDE重度驻场,深度介入客户业务;第二级,客户开始自发地在Foundry平台上构建自己的应用和工作流,Palantir的角色从"重度参与的服务提供商"转变为真正的SaaS提供商——此时客户支付的是平台订阅费用,而Palantir的投入成本大幅下降,合同变成高利润、高粘性的长期经常性收入(ARR);第三级,到了AIP时代,它把前端那段进一步压缩成一个叫Bootcamp的产品动作:不再耗时数月做试点,而是请客户的CEO、CTO带着真实数据来参加一个1到5天的现场训练营——据公开分析,这个训练营能做到约75%的参与客户在90天内签约,把过去耗时数月的试点压缩成几天。
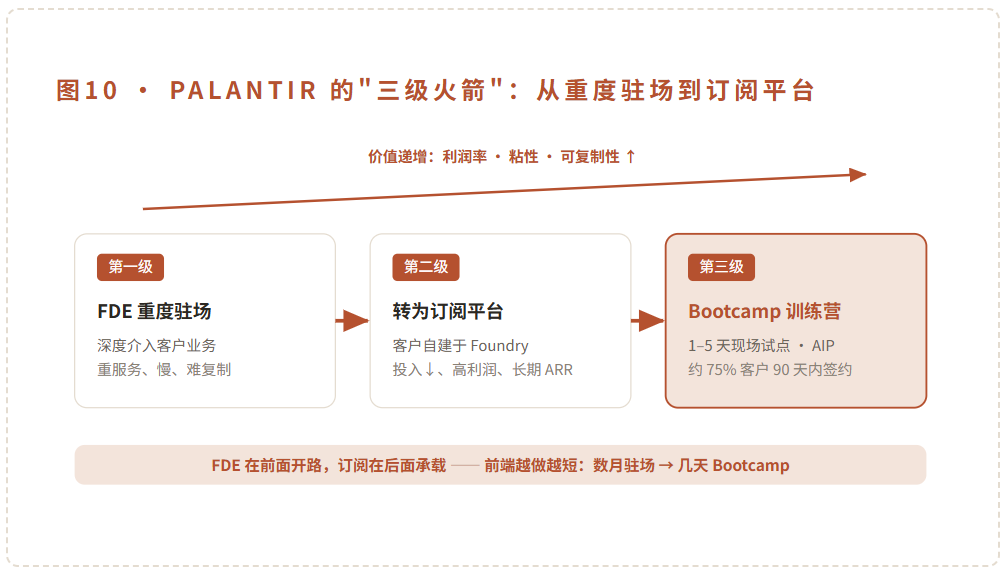
Palantir被资本市场低估了十多年,就因为长期被当成一家服务公司;直到Foundry和AIP这两个订阅式平台成为增长引擎,它才撑起千亿美元级的市值。FDE在前面开路,订阅在后面承载——这不是我的归纳,是Palantir写在财报结构里的事实。
而这里藏着一个容易被忽略的事实:Palantir卖的订阅,订阅的是它的应用层平台(Foundry / AIP),不是底层大模型。Palantir自己根本不是一家大模型公司——它的AIP平台明确是"模型无关"(model-agnostic)的,客户可以接入OpenAI、Azure、AWS Bedrock、谷歌Vertex等第三方模型,甚至自带模型,底层模型对它而言是可插拔的零件。这一点的含义是颠覆性的:FDE飞轮的护城河,从来不是"你有没有自己的大模型",而是"你能不能把现场解法沉淀成可复用、可订阅的应用层产品"。
这三层缺一不可:少了第一层,退化成普通的项目外包;少了第二层,退化成咨询公司;少了第三层——"沉淀成可订阅的产品"——就退化成"一锤子买卖"的定制开发,前端FDE再强,价值也无法被持续收费、无法规模化。
这件事李开复讲得更直白。他在带零一万物转向ToB时说:不像项目制公司"帮你做个客服卖给你,你付完钱就走了,以后没钱可收";而按使用收费、按月订阅、按效果分成这类模式,"不是一次性卖掉",才是可持续的。所以他给零一万物定的首要任务,是"寻找少数能够按使用情况收费的方法,而不是项目定制的方法"。
第六节FDE是出路,但得先回答一个更难的问题
AI时代,企业服务这门生意的底层逻辑确实变了。
过去,厂商卖软件、卖工时、卖方案,客户自己承担"到底有没有跑出价值"的风险。现在,当 AI 开始能端到端完成一部分工作,买卖的标的正在从"工具"变成"结果"。真正变化的,不只是技术能力,而是风险归属和定价权。
但是,FDE不是所有人的出路。
因为在这套模式里,真正稀缺、真正决定成败的那个环节,不是工程能力,不是平台能力,甚至不是"能不能驻场"——是"问题定义能力"。
只是此刻的"知道",已经不再是掌握信息、也不是"知道怎么做",而是一种战略级的判断与取舍:在无穷多件做得出来的事里,认出最值得做的那一件,并有勇气对其余说不。而"知道"和"做到"之间的gap被AI不断填平了。
这一点,正被这个行业里最没理由承认它的人,亲口承认了。2026年6月,OpenAI——手握最强模型的那家公司——公开把话说穿:企业从AI拿到价值的瓶颈,"已经不再是模型能力",而是能不能找对那个值得解的问题、把它真正落进业务。紧接着,它把麦肯锡、贝恩、BCG请进了自己的交付网络。当一家模型公司都开始为"判断"买单,结论已经不言自明:模型只是入场券,判断才是胜负手。
你帮客户想清楚的那个问题,到底值不值得被解决?
这个问题,没有现成的答案,也没有任何一份行业报告能替谁回答。它只能在真实的客户现场,一次一次地被验证。而这,可能才是AI时代企业服务真正的起点。
全文数据来源:Indeed / FDE Pulse / Levels.fyi / Business Insider / Perspective AI《2026 FDE 薪酬报告》(美国招聘市场)、LinkedIn《2026年1月人才趋势报告》、MIT NANDA《State of AI in Business 2025》、BOSS直聘 / 智联招聘 / 脉脉《2025年AI人才流动报告》/ 新浪财经(中国招聘市场)、上海市经信委 / C114通信网、智谱(02513.HK)港股招股书及2025年度业绩公告(2026年3月)、百度智能云2025年大模型中标数据、Palantir公开财报及第三方分析、Zendesk / Intercom 官方定价及公开报道、李开复及零一万物公开访谈与内部讲话。